公积金贷款到底“香”在哪里?
之前我们介绍了公积金账户里的钱如何“悄悄生钱”,今天聊聊大家最关心的核心福利——公积金贷款。买房是人生大事,贷款利息动辄几十万,选对贷款方式,省下的就是实打实的真金白银。
贷款利率“低”:政策红利,大幅省息
公积金贷款的最大优势,就是利率远低于商业贷款。公积金贷款利率由国家统一制定,不随市场波动,是缴存职工专享的“政策红包”。现行住房公积金贷款利率为:首套住房5年以下(含5年)2.1%、5年以上2.6%;二套住房5年以下(含5年)2.525%、5年以上3.075%。
而商业住房贷款利率以5年期以上LPR为定价基础浮动执行,目前主流银行首套房贷款利率普遍在3.25%左右。别小看这零点几个百分点的差距,放到几十年的贷款期限里,两者利息差可是一笔不小的数目。
以首套房、贷款60万元、期限30年、等额本息还款为例:
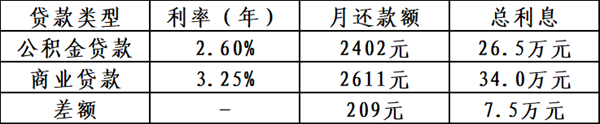
注:商业住房贷款利率以各银行实际执行利率为准,测算结果仅供参考。
还款方式“活”:灵活多样,压力可控
公积金贷款不只是利率低,还款政策也十分友好灵活。
1、还款方式灵活可变:公积金贷款支持等额本息、等额本金两种还款方式,职工可以结合家庭收入情况自由选择。贷款存续期间,可申请变更一次还款方式。如:申请贷款时选择还款方式为“等额本息”,贷款存续期间,可以有一次机会申请变更为“等额本金”。
2、按月还贷省心省力:可以办理提取公积金按月冲还公积金贷款业务,直接使用公积金账户余额偿还贷款本息,减少每月现金支出,把缴存的公积金充分利用起来。
3、提前还款方便快捷:正常还款满3个月后,每月可办理一次提前偿还本金业务,提前部分还款或者提前结清本金方便快捷,没有额外限制条件,办理无需预约、实时生效,不收取任何违约金、手续费。
支持政策“多”:专属福利,利好十足
许昌市公积金缴存职工还可关注以下几项专属福利:
1、“商转公”贷款:对于已经办理了商业住房贷款的缴存职工,符合条件的,可以申请将高利率的商业住房贷款转换为低利率的公积金贷款。目前我市“商转公”业务采用“顺位抵押”“以贷冲贷”模式,申请人无需自筹资金结清原商业贷款,可直接申请转为公积金贷款,通过“公银直连”,以公积金放款资金结清原商业贷款,大幅降低“商转公”办理门槛。
2、首套房利率“双首次”认定:家庭首次使用住房公积金贷款或购买首套自住住房的,均执行首套房公积金贷款利率。
3、多子女家庭和高层次人才贷款额度上浮:多子女家庭及我市引进的高层次人才申请住房公积金贷款时,可在最高额度80万元的基础上提高20%,符合条件的情况下最高可贷至96万元。
4、灵活就业人员享受同等权益:灵活就业人员凭“身份证+银行卡”即可开户缴存,与单位职工享受提取和贷款方面同等权益。
总结一句话:公积金贷款,利率低、还款活、政策多,是职工安居置业的好帮手!